


Comment le marché ADSS de tous les câbles autoportants diélectriques se développe-t-il ?
Le marché ADSS des câbles autoportants entièrement diélectriques se développe grâce à la demande croissante d’infrastructures de fibre optique, le marché mondial étant évalué entre 1,42 et 2,5 milliards de dollars en 2024 et devrait atteindre 2,85 à 4,1 milliards de dollars d’ici 2033 à des taux de croissance annuels composés compris entre 6,5 % et 9,2 %. La croissance est tirée par l’expansion des réseaux de télécommunications pour le déploiement de la 5G, la modernisation des réseaux intelligents dans les services publics d’électricité et les exigences d’intégration des énergies renouvelables.
Cette trajectoire de croissance reflète trois forces convergentes : la transformation numérique qui pousse les fournisseurs de télécommunications à moderniser leurs réseaux fédérateurs, les entreprises de services publics qui modernisent leurs systèmes de communication en réseau et les gouvernements du monde entier qui investissent dans les infrastructures à large bande pour combler les lacunes en matière de connectivité. L'Asie-Pacifique arrive en tête avec environ 40 à 42 % du chiffre d'affaires mondial, suivie par l'Amérique du Nord et l'Europe, chaque région connaissant une dynamique de croissance distincte basée sur la maturité des infrastructures et les priorités d'investissement.
Les principaux moteurs de croissance remodèlent la demande du marché ADSS
L’expansion du marché des câbles ADSS découle de changements technologiques et infrastructurels spécifiques plutôt que de la croissance générale de l’industrie. Comprendre ces facteurs révèle pourquoi les projections de marché affichent systématiquement de forts TCAC à travers plusieurs sources de recherche.
Développement de l'infrastructure de télécommunications
Le déploiement des réseaux 5G crée une demande sans précédent pour une infrastructure de fibre optique à haut débit-. Contrairement à la 4G, qui reposait principalement sur des macro-tours de téléphonie cellulaire, la 5G nécessite des déploiements denses de petites cellules avec des connexions de liaison par fibre optique entre chaque nœud. Les câbles ADSS résolvent un défi d'installation critique : ils peuvent être enfilés sur des poteaux électriques existants sans composants métalliques, évitant ainsi les interférences électromagnétiques des lignes électriques tout en éliminant le besoin de câbles messagers séparés.
Les déploiements de fibre-jusqu'-à-la maison (FTTH) se sont considérablement accélérés entre 2023-2025, en particulier dans les marchés émergents où les gouvernements donnent la priorité à l'inclusion numérique. La Chine, l'Inde et les pays d'Asie du Sud-Est déploient la fibre optique à grande échelle, les câbles ADSS offrant des avantages en termes de coûts dans les zones où l'installation souterraine est prohibitive. La construction entièrement diélectrique signifie que les équipes d'installation peuvent travailler en toute sécurité à proximité de lignes électriques sous tension, réduisant ainsi les délais d'autorisation et les coûts d'installation de 20 à 35 % par rapport aux méthodes de câble traditionnelles.
Les applications de télécommunications représentaient environ 45 % de la consommation mondiale de câbles ADSS en 2024, ce qui en fait le segment d'application le plus important. Le segment connaît une croissance annuelle de 8 à 10 % alors que les opérateurs s'efforcent d'étendre leur couverture et leur capacité.
Modernisation du réseau électrique
La transformation du réseau intelligent entraîne une adoption substantielle des câbles ADSS dans le secteur des services publics. Les réseaux électriques modernes nécessitent-une transmission de données en temps réel pour la détection automatisée des pannes, les systèmes de réponse à la demande et l'intégration des ressources énergétiques distribuées. Les câbles ADSS permettent aux services publics de construire des réseaux de communication à fibre optique le long de lignes de transmission à haute tension-sans les problèmes de mise à la terre et de sécurité électrique inhérents aux câbles métalliques.
Le passage de la gestion des réseaux analogiques à la gestion numérique crée des exigences techniques spécifiques qui favorisent le déploiement de l'ADSS. Les services publics ont besoin de systèmes de communication capables de transmettre des données à partir de sous-stations distantes, de surveiller l'état des lignes de transmission via des capteurs et de coordonner les apports d'énergie renouvelable des parcs solaires et éoliens. Les câbles ADSS répondent à ces exigences tout en résistant aux contraintes environnementales telles que la charge de glace, la pression du vent et le rayonnement ultraviolet sur des durées de vie de plusieurs-décennies.
Les services publics nord-américains investissent massivement dans la modernisation du réseau, les États-Unis et le Canada dépensant des milliards pour moderniser leurs infrastructures. Les services publics de la région Asie-Pacifique, en particulier en Chine et en Inde, construisent dès le départ des réseaux de transmission entièrement nouveaux avec une communication par fibre optique intégrée. Cette approche « fibre-native » de la construction de réseaux représente un changement fondamental par rapport à la modernisation des systèmes de communication sur les infrastructures existantes.
Exigences d’intégration des énergies renouvelables
Les installations éoliennes et solaires créent des défis de connectivité uniques que les câbles ADSS répondent efficacement. Les parcs éoliens s’étendent souvent sur des sites éloignés dotés d’infrastructures de services publics existantes mais d’un accès limité aux télécommunications. Les câbles ADSS peuvent être installés sur la même infrastructure de poteaux qui fournit de l'énergie, fournissant ainsi une communication à faible-latence pour les systèmes de contrôle des turbines, les réseaux SCADA et l'interconnexion du réseau.
Les parcs solaires nécessitent de vastes réseaux de communication internes reliant les onduleurs, les systèmes de surveillance et les raccordements au réseau-. La nature non-conductrice des câbles ADSS élimine les problèmes de boucle de terre courants dans les grandes installations photovoltaïques, améliorant ainsi la fiabilité du système. À mesure que la capacité d'énergie renouvelable se développe à l'échelle mondiale-en particulier en Asie-Pacifique et en Europe, où les objectifs de réduction des émissions de carbone entraînent des développements agressifs-la demande de câbles ADSS augmente proportionnellement.
Les câbles ADSS haute tension-conçus pour des tensions de transmission supérieures à 110 kV connaissent une croissance particulièrement forte. Ces câbles spécialisés permettent la communication par fibre optique le long des lignes de transport d'énergie renouvelable reliant les sites de production éloignés aux centres de population. Les progrès techniques en matière de résistance à la traction et de revêtements anti--traçage ont étendu la longueur de portée viable des câbles ADSS à plus de 800 mètres, réduisant ainsi les exigences en matière de tour et les coûts d'installation.
Dynamique du marché régional et modèles de croissance
Les variations géographiques de la croissance du marché de tous les câbles autoportants diélectriques ADSS reflètent différentes étapes de développement des infrastructures, des environnements réglementaires et des priorités d’investissement. L'analyse régionale révèle où se concentre la croissance et pourquoi certains marchés dépassent les autres.
Dominance et expansion en Asie-Pacifique
L’Asie-Pacifique représente 40 à 42 % des revenus mondiaux du marché ADSS des câbles autoportants entièrement diélectriques, avec une taille de marché atteignant 570 à 613 millions de dollars en 2024. La région maintient le taux de croissance le plus élevé, soit un TCAC de 9,1 à 10,1 % jusqu’en 2033, dépassant tous les autres marchés. Cette domination reflète plusieurs évolutions concomitantes.
L'expansion massive du réseau de fibre optique en Chine se poursuit sans relâche, sous l'impulsion des mandats gouvernementaux en matière de connectivité rurale et d'initiatives de villes intelligentes. Les opérateurs de télécommunications publics-déploient la fibre optique dans des centaines de millions de foyers supplémentaires, tandis que les sociétés de services publics construisent des réseaux de communication intégrés dans une nouvelle infrastructure électrique. Les fabricants chinois comme ZTT, Hengtong Group et Tongguang Cable contrôlent d’importantes capacités de production et ont atteint la parité technique avec leurs concurrents internationaux.
Le marché indien connaît une croissance rapide à partir d'une base plus petite, alors que le gouvernement donne la priorité à l'infrastructure numérique dans le cadre de diverses initiatives de connectivité. Les opérateurs de télécommunications s'efforcent d'étendre la couverture 4G tout en se préparant au déploiement de la 5G, créant ainsi une demande soutenue de câbles ADSS. Les services publics indiens modernisent simultanément leur infrastructure de transmission vieillissante, en ajoutant des capacités de communication qui n'existaient pas dans les systèmes existants.
Les marchés d’Asie du Sud-Est, notamment l’Indonésie, le Vietnam et les Philippines, connaissent les taux de croissance les plus rapides de la région Asie-Pacifique. Ces pays passent directement à une infrastructure basée sur la fibre-au lieu de suivre la voie de transition du cuivre-vers la-fibre observée sur les marchés développés. Les politiques gouvernementales favorisant les partenariats public-privé dans les infrastructures de télécommunications accélèrent les délais de déploiement.
Maturité du marché nord-américain et cycles de mise à niveau
L'Amérique du Nord détient la deuxième-part de marché en importance, avec des revenus atteignant 370 à 378 millions de dollars en 2024. Les taux de croissance de 6 à 8 % du TCAC sont inférieurs à ceux de l'Asie-Pacifique, mais représentent des augmentations absolues substantielles en dollars compte tenu de la taille du marché. La dynamique de la région diffère fondamentalement des modèles de croissance des marchés émergents.
Les services publics américains remplacent les infrastructures vieillissantes installées dans les années 1960-1980, créant des cycles de remplacement intégrant des systèmes de communication modernes par fibre optique. Le financement fédéral pour l'expansion du haut débit en milieu rural par le biais de programmes tels que la loi sur l'investissement dans les infrastructures et l'emploi augmente directement la demande de câbles ADSS dans les zones mal desservies où le déploiement aérien offre la solution la plus rentable.
Le développement de la 5G en Amérique du Nord suit un modèle différent de celui de l’Asie-Pacifique, les opérateurs tirant parti de l’infrastructure des macro-sites existants tout en densifiant les réseaux urbains. Les câbles ADSS servent aux applications de liaison intermédiaire et de liaison, reliant les sites cellulaires aux réseaux centraux dans les zones suburbaines et rurales. Les cadres réglementaires favorisant l’accès aux poteaux et les autorisations rationalisées soutiennent l’économie du déploiement de l’ADSS.
Les marchés canadiens reflètent les tendances américaines en mettant davantage l'accent sur la connectivité des régions nordiques et éloignées. Les conditions environnementales difficiles dans ces zones favorisent la durabilité et la résistance des câbles ADSS à la charge de glace, aux températures extrêmes et à l'exposition aux UV.
Intégration européenne et normes-Croissance tirée par
L'Europe représente environ 285 - 312 millions de dollars de revenus du câble ADSS en 2024, avec une croissance tirée par l'intégration des énergies renouvelables, l'interconnexion des réseaux transfrontaliers et des normes de sécurité strictes. L'approche de la région en matière de développement des infrastructures met l'accent sur la coordination et l'interopérabilité.
Le développement de parcs éoliens offshore le long des côtes de la mer du Nord et de la Baltique crée une demande de câbles ADSS reliant les parcs éoliens aux réseaux continentaux et soutenant les infrastructures de collecte terrestres. Les services publics européens construisent des systèmes de transmission à grande capacité-pour distribuer l'énergie renouvelable au-delà des frontières nationales, ce qui nécessite de vastes réseaux de communication par fibre optique pour la coordination du réseau et le commerce de l'énergie.
Les applications ferroviaires représentent un moteur de croissance unique en Europe. Les réseaux ferroviaires à grande vitesse-à travers le continent nécessitent une infrastructure de communication robuste pour la signalisation, le contrôle des trains et les services aux passagers. La capacité des câbles ADSS à résister aux vibrations, aux interférences électromagnétiques et à un déploiement rapide les rend adaptés aux applications sur les corridors ferroviaires.
Les fabricants européens, dont Prysmian Group et Nexans, conservent leur leadership technologique dans la conception de câbles ADSS haute tension-, en particulier pour les câbles évalués au-dessus de 220 kV. Leurs innovations en matière de matériaux anti-traçage et de revêtements résistants aux UV-établissent des normes mondiales que les fabricants asiatiques adoptent ou modifient par la suite.
Les progrès technologiques permettant l’expansion du marché
L'innovation produit influence directement la croissance du marché en élargissant les possibilités d'application, en réduisant les coûts totaux de possession et en améliorant l'efficacité de l'installation. Les développements technologiques récents ont des impacts tangibles sur le marché.
Améliorations de la science des matériaux
La résistance améliorée du fil d'aramide permet des portées de câbles plus longues avec un affaissement réduit, réduisant ainsi les coûts d'infrastructure des tours. Les fabricants ont développé des matériaux composites offrant une résistance à la traction 20 à 30 % supérieure à celle des générations précédentes tout en conservant la flexibilité nécessaire à l'installation. Cela permet des portées uniques dépassant 500 mètres dans les déploiements standards et jusqu'à 800 mètres dans les applications spécialisées.
Les matériaux de la gaine extérieure anti--traçage résistent aux décharges électriques dans les environnements à haute tension-, empêchant ainsi la dégradation de l'isolation qui limitait historiquement la durée de vie des câbles ADSS à proximité des lignes de transmission. Les composés anti-traçage de troisième-génération-développés en 2023-2024 démontrent un traçage nul lors de tests de vieillissement accéléré à des tensions allant jusqu'à 500 kV, ouvrant ainsi la voie à des applications haute tension auparavant non viables.
Les améliorations apportées à la technologie de blocage de l'eau empêchent la pénétration d'humidité susceptible de provoquer une défaillance des fibres dans des environnements difficiles. Les conceptions bloquant l'eau sans gel--réduisent le poids du câble de 15 à 20 % tout en maintenant la protection de l'environnement, en réduisant les coûts d'installation et en augmentant les longueurs de portée viables.
Optimisation de la conception pour des applications spécifiques
Les fabricants de câbles proposent désormais des conceptions ADSS de câbles autoportants diélectriques spécifiques à des applications plutôt que des produits à usage général. Les câbles urbains privilégient un diamètre compact et un nombre élevé de fibres (144+ fibres) dans un espace minimal, favorisant ainsi la densification du réseau dans les installations aériennes encombrées. Les câbles ruraux mettent l'accent sur la résistance mécanique et la résistance à l'environnement pour les installations à longue-portée et nécessitant peu-entretien.
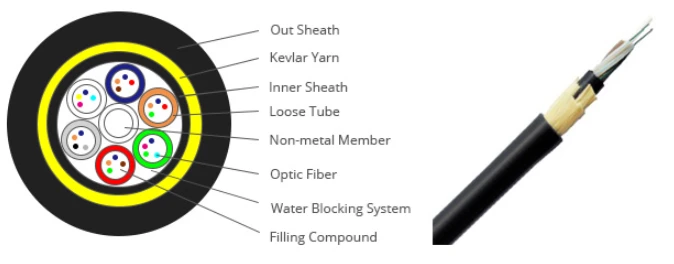
Les conceptions à double-gaine pour les environnements à haute-tension (110 kV-220 kV+) sont devenues la norme lorsque les exigences réglementaires ou les conditions environnementales exigent une protection renforcée. La veste extérieure offre une protection mécanique et une résistance aux UV tandis que la veste intérieure offre des barrières supplémentaires contre l'humidité. Les variantes à gaine simple- restent rentables pour les applications à basse tension inférieure à 66 kV.
La flexibilité du nombre de fibres permet aux clients d'adapter la capacité à des besoins spécifiques, réduisant ainsi les coûts de construction excessifs. Les configurations disponibles vont de 12 fibres pour des liaisons simples-à-point à 288 fibres pour les applications de base, avec des nombres intermédiaires espacés pour une conception de réseau pratique.
Équipement d’installation et évolution de la méthodologie
Les machines à corder automatisées réduisent le temps d'installation et les coûts de main-d'œuvre tout en minimisant la tension des câbles pendant le déploiement. Les équipements modernes surveillent la tension en permanence, évitant ainsi une -tension excessive qui pourrait endommager les fibres ou réduire la durée de vie des câbles. Les équipes d'installation peuvent désormais déployer les câbles ADSS 40 à 50 % plus rapidement que les méthodes conventionnelles, réduisant ainsi considérablement les coûts du projet.
Les systèmes avancés de surveillance de la tension utilisent-des données en temps réel pour optimiser l'installation des câbles, garantissant ainsi que les spécifications restent dans les paramètres de conception tout au long du déploiement. Cela réduit les échecs sur le terrain et les rappels, améliorant ainsi la rentabilité du projet pour les entrepreneurs et les propriétaires d'actifs.
Les technologies d'épissage améliorées permettent des terminaisons de terrain plus rapides avec des caractéristiques de perte moindres. Les épisseuses par fusion conçues spécifiquement pour les applications ADSS dans les environnements aériens sont devenues plus portables et résistantes aux intempéries, ce qui permet de réaliser des travaux d'épissage dans des conditions de terrain qui nécessitaient auparavant des délais météorologiques.

Segmentation du marché et analyse des applications
Comprendre comment les différents segments de marché contribuent à la croissance globale révèle quelles applications stimulent l'expansion et où se trouvent les opportunités futures.
Segmentation de la plage de tension
Les câbles ADSS basse-tension (jusqu'à 66 kV) détenaient la plus grande part de marché en 2024, soit environ 50-55 % du chiffre d'affaires total. Ces câbles servent la plus large gamme d'applications, y compris la plupart des déploiements de télécommunications, les applications de services publics au niveau de la distribution et de nombreuses installations d'énergie renouvelable. La croissance de ce segment suit des taux d’expansion globaux du marché de 8 à 9 % par an.
Les câbles moyenne-tension (66 kV-150 kV) représentent 25 à 30 % du marché et connaissent une croissance de 9 à 10 % du TCAC. Ce segment dessert les applications de services publics au niveau du transport et les grands projets d'énergie renouvelable. La complexité de l'ingénierie et les coûts plus élevés des matériaux créent des prix plus élevés qui compensent la baisse des volumes unitaires.
Les câbles haute-tension (150 kV et plus) constituent 15-20 % du marché, mais affichent la croissance la plus rapide, avec un TCAC de 11-13 %. Ce segment dessert les applications de transport longue distance et les systèmes de collecte d'énergie renouvelable à haute tension. Les barrières techniques à l’entrée limitent la concurrence, permettant aux fabricants spécialisés de maintenir des prix élevés.
Type de produit : Câbles à simple ou double gaine
Les câbles ADSS à simple-gaine dominent les ventes en volume avec environ 60-65 % des déploiements unitaires. Ces câbles coûtent 20-30 % de moins que les variantes à double gaine, ce qui les rend économiquement intéressants pour les environnements de tension inférieure à 66 kV où les exigences réglementaires n'imposent pas une double protection. Les applications de télécommunications utilisent principalement des câbles à gaine unique.
Les câbles à double-gaine sont spécifiés pour les environnements à haute-tension, les zones côtières exposées aux embruns salins et les applications nécessitant une protection environnementale maximale. Tout en représentant 35-40 % des unités déployées, elles représentent 45-50 % des revenus en raison de la tarification premium. La croissance des applications au niveau du transport et des connexions éoliennes offshore stimule la demande de double enveloppe.
Le marché s'oriente progressivement vers des conceptions à double-enveloppe dans des plages de tension marginales (66 kV-110 kV), à mesure que les services publics adoptent des spécifications plus conservatrices pour garantir une durée de vie des actifs de 30+ ans. Ce changement de mix de produits contribue à une croissance globale de la valeur marchande supérieure à la croissance du volume unitaire.
Variations des types d'installation
L'installation aérienne représente 85-90 % des déploiements de câbles ADSS, reflétant la proposition de valeur fondamentale du produit. Le déploiement aérien coûte 50 à 70 % moins cher que l'installation souterraine dans la plupart des scénarios, ce qui détermine la sélection des produits. La caractéristique autoportante élimine les coûts distincts des câbles messagers tout en maintenant l'intégrité mécanique sur des portées de 300+ mètres.
L'installation de conduits représente 8-12 % de l'utilisation des câbles ADSS, principalement dans les zones urbaines où la congestion des installations aériennes ou les exigences esthétiques nécessitent des itinéraires souterrains. Les câbles ADSS utilisés dans les conduits sacrifient leur avantage d'autoportance mais conservent l'avantage de l'immunité électromagnétique qui est important dans les environnements à proximité d'infrastructures électriques.
D'autres types d'installation, notamment les tunnels, les fixations de ponts et les configurations hybrides spécialisées, représentent 2 à 5 % du marché. Ces applications de niche impliquent souvent des prix plus élevés en raison d'exigences d'ingénierie spécialisées et de volumes de production inférieurs.
Paysage concurrentiel et consolidation de l’industrie
La structure du marché influence les modèles de croissance par le biais de la dynamique concurrentielle, des pressions sur les prix et des incitations à l’innovation. Le marché du câble ADSS présente une concentration modérée avec des modèles concurrentiels régionaux distincts.
Positionnement mondial du fabricant
Le groupe Prysmian conserve son leadership technologique dans la conception de câbles à haute tension-et détient environ 12-15 % de part de marché mondial. La force du fabricant italien réside dans l'ingénierie d'installations complexes, notamment des atterrissages de câbles sous-marins et des applications ultra-haute tension. Les investissements récents dans la fabrication en Asie-Pacifique élargissent la présence régionale tout en maintenant les capacités d’ingénierie européennes.
Les fabricants chinois contrôlent collectivement 40 -45 % de la capacité de production mondiale, menés par ZTT, Hengtong Group et Tongguang Cable. Ces sociétés proposent des prix agressifs dans des catégories de produits standards tout en étant de plus en plus concurrentes sur les spécifications techniques des applications moyenne et haute tension. L'intégration verticale dans la production de préformes de fibres optiques et de fils d'aramide offre des avantages en termes de coûts.
Les fabricants japonais, notamment Fujikura et Furukawa Electric, mettent l'accent sur la qualité et la fiabilité, en servant des segments de marché haut de gamme prêts à payer pour des taux de défaillance à long terme -moins élevés. Ces sociétés détiennent environ 8 - 10 % de part de marché combinée, avec une force particulière dans les applications exigeantes telles que les zones sismiques actives et les déploiements dans des climats extrêmes.
Les fabricants coréens, menés par LS Cable & System, gagnent des parts de marché international grâce à un positionnement stratégique entre les leaders chinois en matière de prix et les leaders japonais en matière de qualité. LS Cable réussit particulièrement sur les marchés d'Asie du Sud-Est, où les acheteurs recherchent des caractéristiques de performance et de coût équilibrées.
Dynamique concurrentielle régionale
Les marchés de l'Asie-Pacifique connaissent une concurrence intense sur les prix entre les fabricants nationaux, les producteurs chinois tirant parti des avantages d'échelle et du soutien du gouvernement. Les fabricants internationaux conservent des positions de premier ordre grâce à un support technique supérieur, des délais de livraison plus rapides dans les configurations spécialisées et des relations établies avec des opérateurs et services publics de télécommunications multinationaux.
Les marchés nord-américains privilégient les relations avec les fournisseurs établis, l'AFL (une filiale de Fujikura), Prysmian et certains fabricants chinois occupant des positions dominantes. Les exigences en matière de spécifications techniques et les préférences d'achat-America dans les contrats de services publics et gouvernementaux créent des barrières favorisant les fabricants disposant d'une capacité de production locale.
Les marchés européens mettent l'accent sur la conformité réglementaire et la certification par des tiers, ce qui crée des avantages pour Prysmian, Nexans et d'autres fabricants européens habitués aux processus d'approbation complexes. Les fabricants chinois étendent leur présence en Europe, mais sont confrontés à des cycles de qualification plus longs et à des coûts de mise en conformité plus élevés.
Initiatives stratégiques et développement du marché
Les principaux fabricants poursuivent des stratégies d'intégration verticale, en acquérant ou en développant-des capacités internes dans les matériaux critiques, notamment les préformes de fibres optiques, les fils d'aramide et les composés polymères spéciaux. Cette intégration améliore la capture des marges et la résilience de la chaîne d’approvisionnement tout en permettant des cycles d’innovation plus rapides sur le marché ADSS des câbles autoportants entièrement diélectriques.
Les approches de partenariat varient selon les régions. En Asie-Pacifique, les fabricants forment des coentreprises avec des opérateurs de télécommunications et des services publics pour conclure des accords d'approvisionnement à long terme-. Les fabricants nord-américains mettent l'accent sur les capacités de support technique et les services d'ingénierie qui aident les clients à optimiser la conception des réseaux. Les fabricants européens se concentrent sur l’élaboration de normes et les initiatives de développement durable qui positionnent leurs produits en faveur d’une préférence réglementaire.
Les dépenses en recherche et développement augmentent dans l'ensemble du secteur, atteignant 3-5 % des revenus des principaux fabricants. Les priorités d'innovation comprennent des conceptions à tension nominale plus élevée, une résistance environnementale améliorée, un nombre accru de fibres dans des conceptions compactes et l'intégration de capacités de détection pour la surveillance de l'état des structures.
Défis limitant la croissance du marché
Comprendre les contraintes de croissance est essentiel pour des projections de marché réalistes. Plusieurs facteurs limitent l’expansion du marché des câbles ADSS malgré de solides moteurs de demande sous-jacents.
Volatilité du coût des matières premières
Les prix des fils aramides fluctuent en fonction des marchés pétrochimiques, créant une incertitude sur les coûts des intrants. Ce matériau à haute-résistance représente 30-40 % des coûts des matériaux des câbles, ce qui rend les variations de prix significatives pour les marges des fabricants et-l'économie des projets des utilisateurs finaux. Les fortes hausses de prix en 2023-2024 ont contraint les fabricants à mettre en place des suppléments ou des ajustements de prix en cours de projet, créant ainsi des frictions avec les clients.
La disponibilité et le prix des préformes de fibre optique affectent les coûts totaux du système au-delà du simple prix du câble. L’offre restreinte de préformes en 2023 a limité la production de fibres, créant des scénarios d’allocation qui ont retardé les projets. Même si la capacité de production de préformes a considérablement augmenté en 2024-2025, la tension cyclique reste un risque de marché.
Les polymères spéciaux pour les composés anti-traces et les gaines résistantes aux UV sont confrontés à une concentration de l'offre parmi un nombre limité de fabricants. Cela crée des risques en matière d’approvisionnement et des goulots d’étranglement potentiels lors des pics de demande. Les fabricants ayant une production intégrée de polymères ou des accords d'approvisionnement à long terme - conservent des avantages concurrentiels.
Limites techniques et d'installation
La longueur maximale viable limite le déploiement de l'ADSS dans certaines topographies. Bien que les câbles puissent théoriquement s'étendre sur 800+ mètres, des considérations pratiques telles que la tension d'installation, les charges environnementales et les limitations de résistance des poteaux limitent généralement les déploiements commerciaux à des portées de 400 à 500 mètres. Cela nécessite des poteaux supplémentaires dans les applications de traversée longue, ce qui augmente le coût total du projet.
Les effets de champ électrique à haute tension-limitent la durée de vie des câbles ADSS dans certaines configurations à proximité de lignes de transmission supérieures à 220 kV sans distances de dégagement appropriées ni conceptions de câbles spécialisées. Les directives techniques et les spécifications des services publics nécessitent parfois un déclassement conservateur qui rend les solutions alternatives plus attrayantes.
Les exigences en matière de compétences en matière d'installation créent des goulets d'étranglement en matière de main-d'œuvre sur des marchés en expansion rapide. Une installation correcte du câble ADSS nécessite une formation spécialisée en gestion de tension, calculs de dégagement et procédures de sécurité aérienne. La pénurie d’équipes d’installation qualifiées limite les taux de déploiement dans les marchés émergents confrontés à des augmentations soudaines de la demande.
Pression concurrentielle des technologies alternatives
Les méthodes de déploiement de câbles à fibres optiques souterrains améliorent la rentabilité grâce à des innovations en matière de microtranchées et de forage directionnel, réduisant ainsi les inconvénients en termes de coûts par rapport à l'installation aérienne d'ADSS dans certains scénarios. Les zones urbaines préfèrent de plus en plus l’esthétique souterraine, ce qui limite la croissance du déploiement aérien dans les régions métropolitaines denses.
Les technologies de liaison sans fil, notamment les systèmes à ondes millimétriques et par satellite, offrent des alternatives au déploiement de la fibre optique dans des circonstances spécifiques. Même si elles ne remplacent pas la fibre pour les applications-à forte capacité, ces technologies réduisent la taille du marché adressable pour les câbles ADSS dans les endroits éloignés où l'économie du sans fil s'avère supérieure.
Les conceptions de fibres intégrées aux bâtiments qui intègrent la fibre optique dans les câbles d'alimentation dès la phase de fabrication sont en concurrence avec le déploiement ADSS séparé dans les nouvelles applications de construction. Ces câbles intégrés éliminent les coûts de double installation, mais ne disposent pas de l'applicabilité de mise à niveau qui génère une grande partie de la demande ADSS.
Foire aux questions
Qu’est-ce qui rend les câbles ADSS adaptés au déploiement du réseau 5G ?
Les câbles ADSS ne contiennent aucun composant métallique, évitant ainsi les interférences électromagnétiques lorsqu'ils sont installés à proximité de lignes électriques et d'infrastructures électriques. Cette construction entièrement-diélectrique permet aux opérateurs de télécommunications d'enfiler des câbles à fibres optiques sur des poteaux électriques sans exigences de mise à la terre complexes ni dégagements électriques particuliers. Pour les réseaux 5G nécessitant des déploiements denses de petites cellules avec liaison fibre optique entre les sites, cette simplicité d'installation réduit les coûts et accélère les délais de déploiement de 30 à 50 % par rapport à l'installation souterraine de la fibre optique.
Comment les câbles ADSS prennent-ils en charge l’intégration des énergies renouvelables ?
Les installations éoliennes et solaires occupent souvent des endroits éloignés avec une infrastructure de télécommunications limitée mais des poteaux et des tours de services publics disponibles. Des câbles ADSS peuvent être installés sur cette infrastructure existante pour fournir une communication à faible-latence pour les systèmes de contrôle des turbines, la surveillance des onduleurs et les équipements d'interconnexion au réseau. La construction non-conductrice élimine les boucles de terre électriques qui peuvent affecter la fiabilité du système dans les grands panneaux solaires. Pour les lignes de transport d'énergie renouvelable à haute tension-, les câbles ADSS permettent aux services publics de construire des réseaux de communication par fibre intégrés lors de la construction initiale plutôt que lors de rénovations coûteuses.
Quels marchés géographiques affichent la plus forte croissance des câbles ADSS ?
Les marchés de l'Asie-Pacifique sont en tête de la croissance mondiale avec un TCAC de 9 à 10 %, la Chine, l'Inde et l'Asie du Sud-Est stimulant la demande grâce à l'expansion des infrastructures de télécommunications et au développement des réseaux intelligents. L'Amérique du Nord connaît une croissance de 6 à 8 % du TCAC, principalement grâce à la modernisation du réseau électrique et aux initiatives rurales à large bande. L’Europe connaît une croissance de 7 à 8 %, tirée par l’intégration des énergies renouvelables et les projets d’infrastructure ferroviaire. Les marchés d’Amérique latine et du Moyen-Orient sont des zones de croissance émergentes avec un TCAC de 10 à 12 % sur des bases relativement modestes, alors que les gouvernements investissent dans les infrastructures numériques et énergétiques.
Quelles améliorations techniques favorisent l’adoption du câble ADSS ?
Les progrès de la science des matériaux dans le domaine du fil aramide offrent une résistance à la traction plus élevée, permettant des portées plus longues avec moins de structures de support. Les composés anti-suivi-de troisième-génération prolongent la durée de vie des câbles dans les environnements à haute-tension de 15-20 ans à 25-30+ ans. Les technologies de blocage de l'eau préviennent les dommages causés par l'humidité tout en réduisant le poids du câble de 15 à 20 %. Le nombre de fibres est passé de 48 à 96 fibres typiques à 144 à 288 fibres dans des conceptions compactes, permettant aux réseaux d'augmenter leur capacité sans installer de câbles supplémentaires. Ces améliorations élargissent les gammes d'applications viables et réduisent les coûts totaux de possession.
Considérations sur les perspectives du marché
Plusieurs tendances convergentes suggèrent une croissance soutenue du marché ADSS des câbles autoportants diélectriques jusqu’en 2030 et au-delà, bien que les taux de croissance varient selon la région et le segment d’application. Les moteurs fondamentaux -la transformation numérique, la modernisation du réseau et l'expansion des énergies renouvelables- ne montrent aucun signe de ralentissement. Les opérateurs de télécommunications du monde entier en sont encore aux premiers stades du déploiement de la 5G et planifient déjà une infrastructure 6G qui nécessitera une densité de fibre optique encore plus grande.
Les services publics d'électricité sont confrontés à des décennies de réinvestissement dans leurs infrastructures alors que les équipements installés dans les années 1960-1980 arrivent en fin de vie-. Les capacités des réseaux intelligents qui étaient des aspirations facultatives en 2010-2020 sont devenues des exigences obligatoires pour la fiabilité du réseau et l’intégration des énergies renouvelables en 2024-2025. Cette transition de facultatif à obligatoire crée une demande soutenue indépendamment des cycles économiques.
La trajectoire technique favorise les câbles ADSS, car l’innovation remédie aux limites antérieures. Des tensions nominales plus élevées, des capacités de portée plus longues et une résistance environnementale améliorée élargissent les marchés adressables. L'intégration de capacités de détection-permettant aux câbles de surveiller leur propre état structurel et leurs conditions environnementales-crée des propositions de valeur supplémentaires au-delà de la communication et de la transmission d'énergie.
La dynamique concurrentielle va probablement s’intensifier à mesure que les fabricants chinois se développent à l’échelle mondiale tandis que les fournisseurs internationaux établis renforcent leurs capacités en Asie-Pacifique. Cette concurrence devrait stimuler l’innovation tout en réduisant progressivement les majorations de prix dans les catégories de produits spécialisés. La répartition des parts de marché peut changer, mais la croissance totale du marché semble durable compte tenu des exigences sous-jacentes en matière de transformation des infrastructures.
Les tendances réglementaires soutiennent généralement le déploiement de l'ADSS. Les gouvernements reconnaissent que la réduction de la fracture numérique nécessite des solutions d'infrastructure allant au-delà des déploiements de fibre urbaine-jusqu'à-sur site. Les câbles ADSS permettent une connectivité rurale et suburbaine rentable en utilisant l'infrastructure de services publics existante, en s'alignant sur les priorités politiques. Les réglementations environnementales favorisent de plus en plus le déploiement aérien plutôt que la construction souterraine qui nécessite des excavations et une restauration.
La trajectoire de 1,4 à 2,5 milliards de dollars en 2024 à 2,85 à 4,1 milliards de dollars d’ici 2033 reflète ces forces combinées. Bien que les projections spécifiques varient selon les sociétés de recherche en fonction des approches méthodologiques et de segmentation, un consensus directionnel pointe vers une croissance robuste du marché ADSS des câbles autoportants entièrement diélectriques. L’expansion du marché représente une transformation des infrastructures physiques plutôt qu’une ingénierie financière ou un timing de marché, suggérant une durabilité tout au long des cycles économiques.